
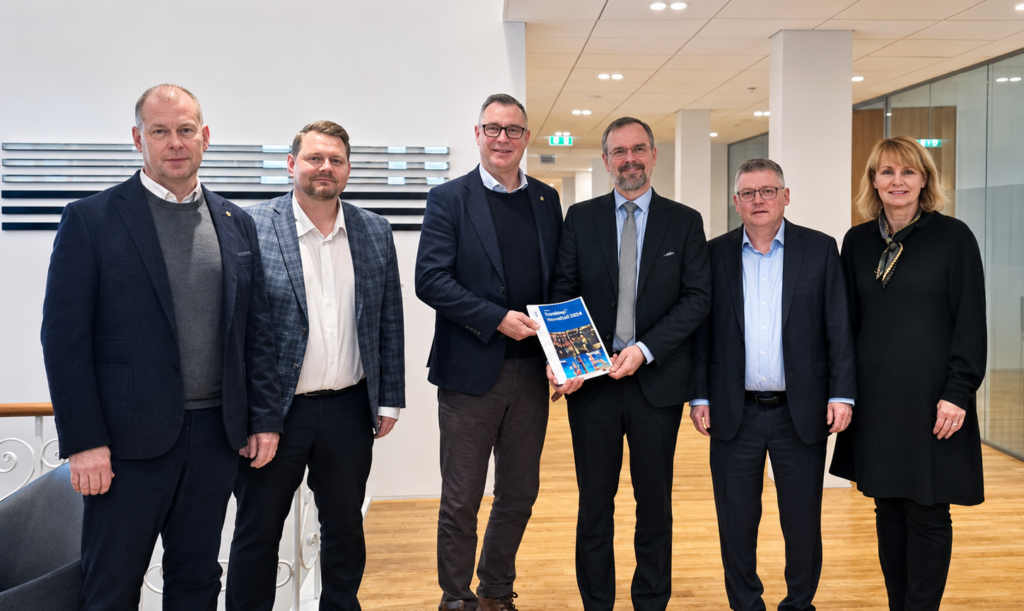
Starfshópur á vegum fjármála- og efnahagsráðuneytisins leggur til umfangsmiklar breytingar á skattalegri umgjörð íþróttastarfsemi, meðal annars rýmri undanþágur frá virðisaukaskatti, einfaldari framtalsskil og skýrari reglur um styrki og kostun. Samkvæmt tillögunum yrðu skák, bridds og rafíþróttir sérstaklega felldar undir undanþágur frá virðisaukaskatti. Markmiðið er að einfalda rekstur íþróttafélaga og tryggja aukið jafnræði í skattalegri meðferð þeirra.
Skák, bridds og rafíþróttir undanþegnar virðisaukaskatti
Starfshópurinn leggur til að undanþágur frá virðisaukaskatti verði skýrðar og rýmkaðar þannig að þær nái til fleiri þátta íþróttastarfsemi. Meðal annars verði sérstaklega kveðið á um að skipulögð starfsemi í hugaríþróttum, svo sem skák og bridds, og rafíþróttum falli undir undanþágurnar. Sama eigi við um æfingagjöld, mótsgjöld og leigu á sérútbúinni aðstöðu sem notuð er til slíkrar starfsemi.
Einnig er lagt til að íþróttafélög þurfi ekki að greiða virðisaukaskatt af leigu íþróttaaðstöðu þótt húsnæðið sé ekki formlega skráð sem íþróttamannvirki.
Þá verði skýrt að afnot af nauðsynlegum íþrótta- og aðstöðubúnaði teljist ekki skattskyld lausafjárleiga og að mótsgjafir á barnamótum skerði ekki skattfrelsi þátttökugjalda eða aðgangseyris.
Einfaldari skattskil fyrir tilfallandi störf
Starfshópurinn vill einnig einfalda framtalsskil einstaklinga og ungmenna sem fá takmarkaðar tekjur fyrir minni háttar tilfallandi störf tengd íþróttastarfsemi. Samkvæmt tillögunum myndu þeir sem hafa tekjur undir ákveðnu árlegu fjárhæðarmarki njóta einfaldara fyrirkomulags við framtalsskil.
Tillögurnar byggja meðal annars á því að íþróttafélög starfi almennt til almannaheilla og reiði sig að verulegu leyti á sjálfboðaliða. Því sé mikilvægt að skattareglur séu einfaldar, skýrar og fyrirsjáanlegar.
Vilja koma í veg fyrir að virðisaukaskattur leggist á alla styrki
Breytingar eru einnig lagðar til á skattalegri meðferð styrkja og kostunarsamninga íþróttafélaga.
Starfshópurinn vill að skýrari greinarmunur verði gerður á óskattskyldum styrkjum og greiðslum sem fela í sér auglýsinga- eða kynningarþjónustu. Þá verði heimilt að skipta greiðslum sem fela bæði í sér fjárhagslegan stuðning og tiltekið mótframlag í tvo hluta, annars vegar óskattskyldan styrk og hins vegar skattskylda þjónustu.
Með því verði komið í veg fyrir að virðisaukaskattur leggist á alla greiðsluna þótt aðeins hluti hennar sé endurgjald fyrir þjónustu.
Frítekjumark barna þegar hækkað í 300.000 kr.
Tillögurnar koma í framhaldi af breytingum sem tóku gildi í ársbyrjun 2026.
Þá var frítekjumark barna hækkað úr 180.000 kr. í 300.000 kr. og fjárhæðarmörk launa einstaklinga við sjálfstæða starfsemi hækkuð úr 450.000 kr. í 700.000 kr. Jafnframt var 60% endurgreiðsla virðisaukaskatts vegna mannvirkjagerðar almannaheillafélaga gerð varanleg.
Starfshópurinn telur að frekari einföldun skattareglna geti dregið úr stjórnsýsluálagi íþróttafélaga og auðveldað þeim að sinna starfsemi sinni.
Skatturinn og ÍSÍ auki samstarf um fræðslu
Í skýrslunni er einnig lagt til að Skatturinn og Íþrótta- og Ólympíusamband Íslands taki upp reglubundið samstarf um fræðslu til íþróttafélaga. Fræðslan myndi meðal annars snúa að skattalegum skyldum, bókhaldi og framtalsskilum, með það að markmiði að draga úr mistökum og auka gagnsæi.
Starfshópurinn var skipaður fulltrúum fjármála- og efnahagsráðuneytisins og ÍSÍ, undir formennsku Helgu Jónsdóttur, skrifstofustjóra skattamála.
Hópurinn hafði meðal annars til hliðsjónar framkvæmd skattareglna á öðrum Norðurlöndum.
Tillögurnar hafa nú verið afhentar fjármála- og efnahagsráðherra en eru enn á tillögustigi. Til að koma þeim í framkvæmd þarf að ráðast í viðeigandi breytingar á reglum og eftir atvikum lögum um skattalega meðferð íþróttastarfsemi.